


SBC: Інвестиційний трекер
4,658.00 Arvustused
Rakenduse andmed
- Versioon
- 3.0.7
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000+
- Arendaja
- Ekingdom Development
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
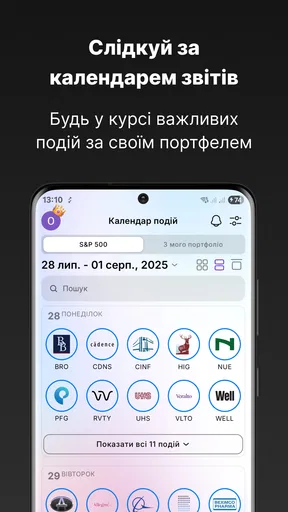
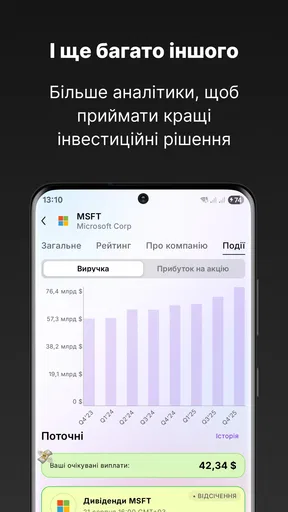
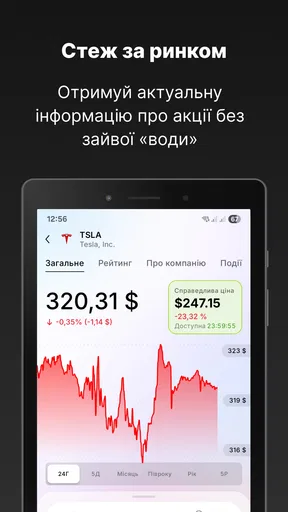
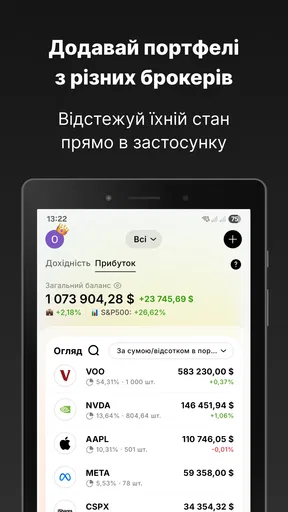
 Analüüsis AppCompare
Minu hinnangul on SBC: Інвестиційний трекер kõige kasulikum siis, kui tahad investeeringuid jälgida ilma, et jälgimisest saaks pidev hinnagraafikute kontrollimine. See on Androidi finantsrakendus aktsiate, ETF-ide ja dividendidega tegelemiseks, mitte maakler ega täielik raamatupidamissüsteem. Kui sulle sobib regulaarne rahulik ülevaatus, võib see olla hea abivahend; kui ootad, et rakendus teeks sinu eest tehingud või maksuarvestuse, jääb sellest väheks.
Rakenduse on loonud Ekingdom Development. Selle saab tasuta alla laadida ning see sobib PEGI 3 vanusepiiranguga kasutajatele. Tööks on vaja Androidi versiooni 9 või uuemat. Tasuta paigaldamise kõrval on olemas Play kaudu arveldatavad rakendusesisesed ostud hinnavahemikus 3,29–59,99 eurot, nii et tasulise võimaluse eest tasub maksta alles siis, kui oled aru saanud, kas see päriselt sinu töövoogu parandab.
Millise kogemuse SBC tegelikult pakub
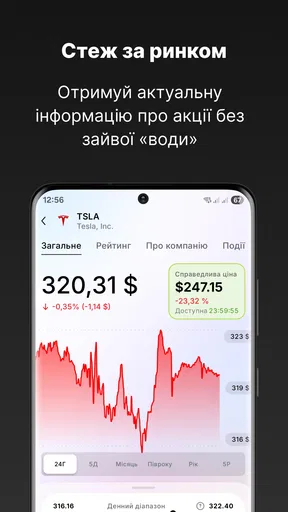
Minu jaoks on selle rakenduse kõige mõistlikum roll olla investeeringute jälgimise keskpunkt. Kui sul on konto ühes maakleris, mõned fondid teises kohas või alles koostad jälgimisnimekirja, aitab selline eraldi rakendus hoida tähelepanu väärtpaberitel, mitte maakleri tehingunupul. See vahe on tähtis: jälgimine ja ostmine ei ole sama asi.
Rakenduse poe kokkuvõte keskendub aktsiatele, ETF-idele ja dividendidele. Seetõttu ei läheneks ma sellele nagu eelarverakendusele, pangale või maksuarvestuse programmile. Kui sinu eesmärk on jälgida just investeerimisega seotud instrumente ja saada oma portfellist rahulikum ülevaade, on fookus arusaadav. Kui vajad aga igapäevaste kulude, laenumaksete või pangakontode haldust, otsiksin teistsugust lahendust.
Esmapilgul võib investeerimisrakendus tunduda kasulik ainult aktiivsele kauplejale, kuid tegelikult on sellel ka rahulikum kasutusviis. Mina näeksin seda eriti sobivana inimesele, kes teeb kord kuus oma kontol ülevaatuse, kontrollib dividende ja tahab märgata, kas tema investeerimisplaan liigub soovitud suunas. Selline rutiin on sageli praktilisem kui hinnagraafiku vaatamine mitu korda päevas.
Keskmine hinne on 4,6, mis põhineb üle kahesaja hinnangu jaganud kasutaja arvamusel. Paigaldusi on üle kümne tuhande, nii et tegemist pole täiesti tundmatu katsetusega. Mina ei võtaks neid näitajaid siiski automaatse kvaliteedigarantiina. Finantsrakenduse puhul loeb rohkem see, kas selle vaated sobivad sinu tööviisiga ja kas sa saad vajalikust infost üheselt aru.
Esimene seadistus: alusta võimalikult väikese infokogusega
Esimesel avamisel soovitan mitte proovida kogu investeerimisajalugu korraga rakendusse ümber tõsta. Alusta ühest aktsiast või ETF-ist, mida sa juba tunned. Nii saad aru, kuidas rakendus oma andmeid esitab, millised väljad on sinu jaoks olulised ja kas selle kasutamine tundub loomulik.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Hea algus on valida üks positsioon, mida sa päriselt jälgid, mitte juhuslik väärtpaber ainult testimiseks. Kui näiteks vaatad iga kuu sama indeksfondi või ootad kindla ettevõtte dividendiuudiseid, annab see kohe tähendusrikka võrdluspunkti. Rakenduse väärtus muutub nähtavaks siis, kui sa saad selle abil vastata mõnele oma päris küsimusele, mitte lihtsalt ekraani täita.
Seadistamisel tasub enda jaoks enne selgeks teha, mida sa tahad jälgida. Kas eesmärk on näha hinnamuutust, koostada nimekiri huvipakkuvatest instrumentidest, hoida silma peal dividendidelt laekuval rahal või vaadata kogu portfelli pilti? Need on erinevad vajadused. Kui proovid neid kõiki esimesel minutil lahendada, võib ka lihtne rakendus tunduda segane.
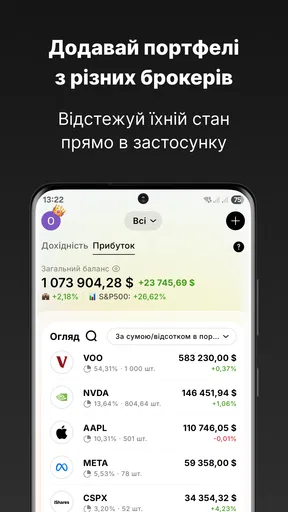
Minu praktiline soovitus on kirjutada enne lisamist üles kolm asja: väärtpaberi nimi, ligikaudne kogus ja ostuga seotud summa. See aitab hiljem vältida olukorda, kus vaade näitab küll positsiooni, kuid sina ei mäleta enam, millise aluse järgi tulemust hindad. Kui sul on mitu maaklerikontot, märgi endale eraldi, millise konto või strateegiaga iga positsioon seotud on, isegi kui rakendus ise seda eristust sinu eest ei tee.
Samuti ei alustaks ma kohe tasulise võimaluse ostmisest. Tasuta versioon annab võimaluse hinnata, kas navigeerimine, näitude paigutus ja sinu enda töökorraldus sobivad kokku. Alles pärast paari kasutuskorda saad ausalt otsustada, kas lisavõimalus säästaks sinu aega või oleks see lihtsalt veel üks tellimus, mida sa harva avad.
Esimene tähenduslik tulemus: loo endale üks jälgitav vaade
Edukas esimene kasutuskord ei ole minu hinnangul see, kui oled kiiresti palju instrumente lisanud. Parem tulemus on väike, kuid arusaadav jälgimisnimekiri, mille juurde sa tead, miks tagasi tuled. Lisa näiteks üks ETF ja üks dividende maksev aktsia, seejärel vaata, kas nende erinev iseloom aitab sul rakenduse loogikast paremini aru saada.
Kui sinu eesmärk on dividendide jälgimine, vaata esmalt, kas näidatav info vastab sinu enda arvestusele. Dividendide puhul tekib kergesti segadus, sest väljamakse kuupäev, ex-dividend-kuupäev, tegelik laekumine ja maksujärgne summa ei ole üks ja sama asi. Rakendust tasub kasutada meeldetuletava ülevaatena, kuid oma pangalaekumist ja maakleri aruannet kontrolliksin tähtsate otsuste puhul eraldi.
ETF-idega töötades on kasulik mõelda mitte ainult hinnale, vaid ka sellele, mida fond sinu portfellis teeb. Üks fond võib olla pikaajalise tuumpositsiooni kandidaat, teine aga kitsama piirkonna või sektori jälgimiseks. SBC võib aidata sul neid jälgida, kuid otsus, kas kaks instrumenti tegelikult hajutavad riski või dubleerivad teineteist, jääb sinu teha.
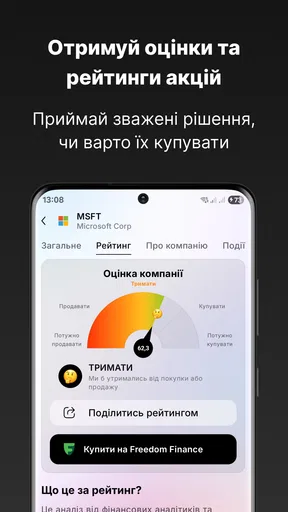
Aktsiate puhul kasutaksin rakendust pigem vaatlusvahendina kui ostusignaalide allikana. Kui mõne ettevõtte hind langeb, ei tähenda see iseenesest, et aktsia on odav. Kui dividend suureneb, ei tähenda see automaatselt, et ettevõte on tugevam. Rakenduse kasulik osa on info koondamine; investeerimisotsuse jaoks on vaja lisaks lugeda ettevõtte aruandeid ja mõista oma riski.
Üks vähem ilmne, kuid kasulik töövõte on teha rakenduse vaatamisest kindla ajakava osa. Näiteks kord kuus pärast palgapäeva või enne uue investeerimisotsuse tegemist vaata üle, kas sinu nimekiri on endiselt põhjendatud. Ära muuda positsioone iga väikese hinnaliikumise peale. Nii kasutad jälgijat otsuste korrastamiseks, mitte emotsioonide võimendamiseks.
Igapäevane näide: dividendide jälgimine ilma liigse segaduseta
Oletame, et sul on üks dividende maksev aktsia ja üks ETF. Sa ei taha iga päev hindu kontrollida, kuid tahad kuu lõpus aru saada, kas sinu investeerimisplaan on endiselt tasakaalus. Avad rakenduse, vaatad mõlemad positsioonid üle ja võrdled nähtavat infot enda maakleri väljavõttega. Seejärel paned kirja, kas dividend on ainult oodatav, välja kuulutatud või juba päriselt laekunud.
Selline kolmeetapiline kontroll on tähtsam, kui esmapilgul paistab. Paljud algajad tõlgendavad tulevast dividendimakset juba teenitud tuluna. Mina hoiaksin need mõisted rangelt lahus: rakenduse vaade aitab jälgida, kuid pangakonto või maakleri aruanne kinnitab, mis tegelikult juhtus.
Kui kasutad mitut valuutat, ole eriti tähelepanelik. Sama summa võib tunduda suurem või väiksem sõltuvalt sellest, kas vaatad väärtpaberi valuutat, oma konto baasvaluutat või dividendimakse tegelikku laekumist. Enne portfelli tulemuse hindamist kontrolli, millises valuutas sa mõtled. See on koht, kus lihtne jälgimisrakendus ei pruugi asendada sinu enda arvestustabelit.
Mis võib alguses segadust tekitada
Finantsrakenduste suurim komistuskivi ei ole alati tehniline viga, vaid see, et kasutaja eeldab ühe numbri tähendust liiga kiiresti. Portfelli väärtus, kasum, tootlus ja dividenditulu kirjeldavad erinevaid asju. Kui sa näed ühte näitu, küsi endalt enne järeldust, kas see põhineb turuhinnal, sinu sisestatud ostuhinnal või ainult jälgimisloendil.
Ka ostude lisamine võib muutuda ebatäpseks, kui oled ostnud sama väärtpaberit mitmes osas. Ühe keskmise ostuhinna kasutamine on mugav, kuid ei pruugi kajastada eri kuupäevadel tehtud ostude tegelikku pilti. Kui sinu strateegia põhineb regulaarsel väikeste summade investeerimisel, hoia oma tehingute algandmed alles ja kasuta rakendust nende kõrvale, mitte ainsa arvestusallikana.
Dividendide puhul võib segadust suurendada asjaolu, et brutodividend ja kontole jõudev netosumma erinevad. Maksud, valuutavahetus ja maakleri arvestus võivad lõpptulemust muuta. Seetõttu ei kasutaksin SBC-s nähtavat dividendinäitu maksudeklaratsiooni alusena ilma originaaldokumente kontrollimata.
Veel üks praktiline piirang on seotud ootustega. Kui otsid reaalajas kauplemisplatvormi, keerukate orderitüüpide või maaklerikonto otsese haldamise võimalust, ei ole see tõenäoliselt õige tööriist. Siin on mõistlik eristada kahte rolli: maakler teostab tehingu, jälgija aitab sul oma investeeringut mõtestada. Mõnele kasutajale piisab sellest täielikult, aktiivsele kauplejale aga mitte.
Rakenduse nime ja poe lühikirjelduse kuju erinevad: lühikirjelduses kuvatakse “SBC”, samal ajal kui rakenduse nimi on “SBC: Інвестиційний трекер”. Kui otsid seda Androidis, kasuta mõlemat nimekuju ja kontrolli, et arendajana oleks märgitud Ekingdom Development. Nii vähendad võimalust paigaldada kogemata vale rakendus.
Millal tasuline võimalus võiks olla põhjendatud
Kuna rakendus on tasuta, saad põhikogemust enne proovida. Rakendusesisesed ostud, mida arveldatakse Play kaudu, ulatuvad mõnest eurost kuni 59,99 euroni. Mina ei vaataks kõrgeimat hinda kui automaatselt paremat valikut. Enne maksmist mõtle, millist konkreetset korduvat probleemi tasuline võimalus sinu puhul lahendab.
Kui sul on väike jälgimisnimekiri ja avad rakendust kord kuus, võib tasuta kasutusest täiesti piisata. Kui aga kasutad seda iga nädal mitme konto, mitme instrumendi või dividendiplaani ülevaatamiseks, võib lisafunktsioon olla põhjendatud juhul, kui see vähendab käsitsi tehtavat tööd. Otsus peaks tulema kasutussagedusest, mitte lihtsalt sellest, et tasuline menüü on olemas.
Enne ostu kontrolliksin ka, kas saad aru arveldusviisist ja perioodist. Play kaudu tehtav makse tähendab, et tellimuse või ostu haldamisel tuleb vaadata oma Google Play konto seadeid. See on väike, kuid oluline samm, eriti kui prooviperiood või korduv arveldus ei sobi sinu eelarvega.
Kellele see sobib ja kellele soovitaksin midagi muud
SBC sobib kõige paremini algajale investorile, kes tahab aktsiate, ETF-ide ja dividendide jälgimisega alustada ilma kohe keerulise terminali või suure tabelisüsteemita. See võib sobida ka kogenumale kasutajale, kes vajab teist, lihtsamat vaadet oma investeerimisplaanile. Eriti kasulik on see inimesele, kes soovib luua regulaarse ülevaaterutiini, mitte reageerida iga turuliikumise peale.
Ma ei soovitaks seda ainsa tööriistana inimesele, kelle jaoks on esmatähtsad täpne maksuarvestus, detailne tehinguajalugu, väga aktiivne kauplemine või maaklerikonto otsene juhtimine. Sellisel juhul on maakleri enda rakendus, spetsiaalne portfellitarkvara või hästi üles ehitatud arvutustabel tõenäoliselt parem. Tabel annab rohkem kontrolli, kuid nõuab ka rohkem käsitsi tööd ja distsipliini.
Võrreldes maakleri tavapärase rakendusega tundub SBC mõistlikum siis, kui tahad investeeringuid vaadata ilma tehingu tegemise kiusatuseta. Võrreldes arvutustabeliga võib see olla mugavam kiireks ülevaateks, kuid tabel jääb paindlikumaks, kui soovid ise arvutada maksusid, rahavoogu, tootlust või erinevaid stsenaariume. Seega ei näe ma neid lahendusi tingimata konkurentidena: üks võib olla igapäevane vaade ja teine põhjalik kontrollkiht.
Milliseid küsimusi endalt enne kasutamist küsida
Enne kui tood rakendusse kogu portfelli, otsusta, kas tahad seda kasutada jälgimisnimekirja või oma tegelike positsioonide jaoks. Esimesel juhul piisab väärtpaberite valimisest, mida soovid tähele panna; teisel juhul pead sisestatud koguste ja ostuhindade täpsust korrapäraselt kontrollima. Need kaks kasutusviisi võivad anda erineva tähenduse samale portfellivaatele, mistõttu tasub endale kohe selgeks teha, kumb eesmärk sul on.
Kui sul on juba maaklerirakendus, ei pea sa tingimata sellest loobuma. Maakler jääb tehingute tegemise ja ametlike kontonäitude allikaks, samal ajal kui SBC võib olla eraldi koht ülevaatuseks. Kui sa aga ei taha samu andmeid käsitsi kahes kohas hoida, võib lisasamm muutuda tüütuks. Sel juhul tasub enne ulatuslikku sisestamist proovida väikese näidisportfelliga, kas lisanduv ülevaade kaalub vaeva üles.
Teine praktiline küsimus puudutab andmete täpsust ja värskust. Kui mõni näit erineb sellest, mida näed oma maakleri kontol, ära eelda kohe, et üks neist on vale: esmalt võrdle väärtpaberit, valuutat, aega ja seda, kas vaatad turuhinda, ostuhinda või väljamakset. Finantsnäitajad muutuvad ning võrdlus on mõistlik ainult siis, kui mõlemad vaated kirjeldavad sama asja.
Kui tahad rakendust kasutada dividendide planeerimiseks, arvesta, et planeeritav tulu pole sama mis garanteeritud laekumine. Ettevõte võib tulevasi väljamakseid muuta ning tegelikku summat mõjutavad maksud ja konto arvestus. Mina kasutaksin sellist vaadet eelarvestamisel ettevaatlikult ning jätaksin igapäevaseks rahavoogude planeerimiseks piisava varu.
Enne regulaarset kasutamist tee see väike kontroll
Kui oled esimese positsiooni lisanud, võta hetk ja võrdle rakenduses nähtavat infot oma maakleri kontoga. Kontrolli väärtpaberi nime, kogust, ostuhinda ja valuutat. See ei ole põnev samm, kuid just siin väldid hilisemaid valesid järeldusi. Kui üks number tundub ootamatu, ära hakka kohe portfelli muutma; selgita kõigepealt välja, mida see number tähistab.
Seejärel vali endale üks kindel kasutusrütm. Algajana piisab näiteks igakuisest ülevaatest: vaata positsioonid läbi, märgi üles dividendidega seotud sündmused ja otsusta, kas sinu algne investeerimistees kehtib endiselt. Kui rakendus aitab sul seda rutiini pidada, täidab ta juba väga kasulikku rolli.
Ära lisa jälgimisnimekirja kümneid ettevõtteid ainult selleks, et ekraan tunduks sisukam. Parem on hoida seal instrumente, mille kohta oled valmis päriselt midagi õppima. Kolm hästi mõistetud positsiooni annavad algajale rohkem kui pikk nimekiri, mille hinnad liiguvad, kuid mille tausta sa ei tunne.
Samuti soovitan eristada jälgimist ja soovitamist. Kui rakendus näitab huvitavat aktsiat või dividendiga seotud infot, käsitle seda lähtekohana, mitte otsusena. Enne ostu vaata ettevõtte võlga, rahavoogu, ärimudelit ja omaenda riskitaluvust. Rakendus võib muuta info nähtavamaks, kuid ta ei saa sinu eest otsustada, kas kaotus oleks sulle talutav.
Minu lõplik hinnang
SBC: Інвестиційний трекер on kõige tugevam siis, kui kasutad seda rahuliku ja korrapärase investeerimisülevaate jaoks. Selle fookus aktsiatel, ETF-idel ja dividendidelt saadaval infol teeb rakenduse algajale arusaadavaks lähtekohaks. Androidi versiooni 9 või uuemat kasutav inimene saab seda tasuta proovida ning praegune versioon on 3.0.7.
Mulle meeldib selle juures mõte, et investeerimise jälgimine võib olla eraldi tegevus maakleri juures tehingute tegemisest. See aitab vähendada impulsiivset klõpsamist ja suunab tähelepanu sellele, kas portfell vastab sinu plaanile. Samas ei muudaks ma seda oma ainsaks arvestussüsteemiks, eriti kui sul on palju tehinguid, mitu valuutat või vajad täpset maksuarvestust.
Kui oled alles alustamas, paigalda rakendus, lisa üks tuttav aktsia või ETF ja kontrolli esimese kasutuskorra järel kõik numbrid oma maakleri vastu. Kui saad selle põhjal teha ühe selge järelduse — näiteks millist positsiooni tahad järgmisel kuul uuesti üle vaadata — on rakendus oma eesmärgi täitnud. Kui vajad aga kauplemist, detailset analüütikat või täielikku finantsarvestust, tasub SBC kõrvale valida tugevam spetsiaalne tööriist.
Minu soovitus on seega ettevaatlikult positiivne: see on hea kandidaat lihtsaks investeerimise jälgijaks, mitte universaalseks rahanduskeskuseks. Alusta tasuta, hoia sisestatav info korrastatud ja ära lase ühelgi näidul asendada enda kontrolli. Sellise kasutusviisi korral võib Ekingdom Developmenti rakendus olla algajale mugav samm esimese tähendusliku investeerimisülevaate poole.
Plussid
- Võimaldab jälgida investeeringuid ühes mugavas kohas.
- Portfelli väärtuse muutusi on lihtne kiiresti kontrollida.
- Sobib kasutajatele
- kes eelistavad lihtsat ja selget ülevaadet.
- Aitab jälgida investeerimisharjumusi ja tulemusi pikema aja jooksul.
- Praktiline tööriist isikliku investeerimisinfo korrastamiseks.
Miinused
- Rakendus võib olla peamiselt ukrainakeelne
- mis piirab kasutusmugavust.
- Andmete täpsus sõltub sisestatud või sünkroonitud info kvaliteedist.
- Kõik investeerimisplatvormid ja väärtpaberid ei pruugi olla toetatud.
- Täpsemad analüüsifunktsioonid võivad olla piiratud võrreldes professionaalsete tööriistadega.
- Rakendus ei asenda finantsnõustamist ega anna garanteeritud investeerimissoovitusi.
Korduma kippuvad küsimused: SBC: Інвестиційний трекер
Mis rakendus on SBC: Інвестиційний трекер ja kellele see sobib?
SBC: Інвестиційний трекер on investeeringute jälgimiseks mõeldud rakendus, mis aitab koondada portfelliinfot, jälgida varade väärtuse muutumist ning saada paremat ülevaadet oma investeerimistegevusest. See võib sobida nii alustajatele kui ka kogenumatele investoritele, kes soovivad oma andmeid mugavalt telefonis vaadata. Enne kasutamist tasub siiski kontrollida, milliseid varaklasse ja piirkondi rakendus täpselt toetab.
Kas SBC: Інвестиційний трекер annab investeerimissoovitusi või teeb tehinguid minu eest?
Rakenduse peamine eesmärk on tõenäoliselt investeeringute jälgimine ja analüüsimine, mitte automaatne finantsnõustamine ega tehingute tegemine. Portfelli tootluse, hindade või muu statistika kuvamine ei tähenda, et rakendus soovitab konkreetset väärtpaberit osta või müüa. Enne otsuste tegemist kontrollige alati andmete ajakohasust ja hinnake võimalikke riske iseseisvalt või litsentseeritud nõustaja abil.
Kas rakenduse kasutamiseks tuleb luua konto ning kas minu investeerimisandmed on kaitstud?
Konto loomise vajadus sõltub rakenduse konkreetsest ülesehitusest ja kasutatavatest funktsioonidest. Kui sisestate portfelli käsitsi, võivad andmed olla seotud ainult teie seadme või rakenduse kontoga; sünkroonimise korral võidakse neid töödelda veebiserveris. Enne allalaadimist ja kasutamist tutvuge privaatsuspoliitika, lubade ning andmete säilitamise põhimõtetega, eriti kui rakendus küsib tundlikku finantsteavet.
Milliseid investeeringuid ja valuutasid SBC: Інвестиційний трекер toetab?
Toetatud varad, turud ja valuutad võivad rakenduse versiooni ning andmeallikate järgi erineda. Kontrollida tasub, kas saate jälgida näiteks aktsiaid, fonde, krüptovaluutasid või muid instrumente ning kas hinnad kuvatakse teie soovitud valuutas. Samuti on oluline uurida, kas kursid on reaalajas või viivitusega, sest viivitusega andmed ei pruugi sobida aktiivseks kauplemiseks ega täpseks tehinguhetke hindamiseks.
Kas SBC: Інвестиційний трекер on tasuta ja kas rakenduses võib olla reklaame või tasulisi funktsioone?
Rakenduse allalaadimine võib olla tasuta, kuid mõned täiustatud funktsioonid võivad olla piiratud tasulise tellimuse, ühekordse ostu või reklaamidega. Enne paigaldamist vaadake Google Play või App Store'i lehel üle hinnakiri, võimalik prooviperiood ja tellimuse automaatse uuendamise tingimused. Samuti kontrollige, millised funktsioonid on tasuta saadaval, et vältida olukorda, kus vajalikud analüüsid või piiramatud portfellid on tasulised.


